
LOTTERIESTEUER
LOTTERIESTEUER erklärT
Die Lotteriesteuer ist eine spezielle Glücksspielsteuer, die ihre Grundlage im Rennwett- und Lotteriegesetz (Gesetz v. 25.6.2021, BGBl. I S. 2065) findet. Sie war bereits Bestandteil der Ursprungsfassung des vom 9.4.1922 datierenden Rennwett- und Lotteriegesetzes und geht auf die Reichsstempelabgabe auf Lose öffentlicher Lotterien sowie Ausweise über Spieleinlagen bei öffentlich veranstalteten Ausspielungen von Geld und anderen Gewinnen zurück. Die Einnahmen der Lotteriesteuer fließen vollständig den Bundesländern zu.
Die Steuervorschriften zur Lotteriesteuer finden sich im neugefassten Rennwett- und Lotteriegesetz in §§ 26–35 RennwLottG wieder. Ergänzt werden sie durch die Verordnung zur Durchführung des Rennwett- und Lotteriegesetzes (RennwLottDV), die die gesetzlichen Vorschriften in §§ 22–30 RennwLottDV konkretisiert.
Gegenstand der Lotteriesteuer sind Lotterien und Ausspielungen. Eine Lotterie ist ein öffentliches Glücksspiel, bei dem einer Mehrzahl von Personen die Möglichkeit eröffnet wird, nach einem bestimmten Plan gegen ein bestimmtes Entgelt die Chance auf einen Geldgewinn zu erlangen. Beinhaltet die Chance einen Sachgewinn oder geldwerten Vorteil oder eine Kombination aus beiden, liegt eine Ausspielung vor.
Steuerbar sind Lotterien und Ausspielungen nur, wenn sie öffentlich veranstaltet werden. Zudem muss der Veranstaltungsort im Geltungsbereich des Gesetzes liegen.
Steuerschuldner der Lotteriesteuer ist der Veranstalter. Neben ihm kann die Steuerschuld in bestimmten Konstellationen auch den Lotterieeinnehmer, Lotterievermittler oder einen sonstigen Dritten treffen.
Bemessungsgrundlage der Lotteriesteuer ist das geleistete Teilnahmeentgelt abzüglich der Lotteriesteuer. Der Steuersatz beträgt 20 %.
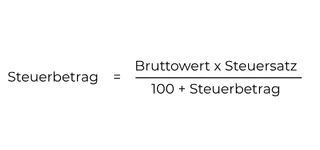
In bestimmten Fällen sind öffentliche Lotterien und Ausspielungen von der Lotteriesteuer befreit. Voraussetzung ist stets, dass sie von den zuständigen inländischen Behörden erlaubt sind. Darüber hinaus muss entweder der Gesamtbetrag der geleisteten Teilnahmeentgelte den Wert von 1.000 Euro nicht übersteigen. Oder die Lotterie oder Ausspielung muss ausschließlich gemeinnützigen, mildtätigen oder kirchlichen Zwecken dienen, einen Gesamtbetrag der geleisteten Teilnahmeentgelte aufweisen, der 40.000 Euro nicht übersteigt, und der Veranstalter muss den Reinertrag für die genannten Zwecke verwenden.
- BFH, Urt. v. 8.9.2011 – II R 47/09 (Lagerlosgewinn, Absprunggewinn)
- BFH, Urt. v. 19.8.2009 – II R 59/07 (Freilose)
- BFH, Urt. v. 2.4.2008 – II R 4/06 (angehängte Lotterie)
- BFH, Beschl. v. 2.2.2005 – II B 14/04 (Oddsetwette)
- BFH, Urt. v. 10.7.1968 – II 95/63 (Roulette)
- BFH, Urt. v. 19.11.1959 – II 95/56 S (Preisausschreiben)