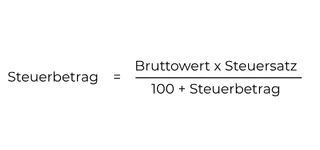ONLINE-POKERSTEUER
Online-Pokersteuer erklärt
Die Online-Pokersteuer ist eine spezielle Glücksspielsteuer, die erstmalig zum 1.7.2021 eingeführt wurde. Geregelt ist sie im Rennwett- und Lotteriegesetz (Gesetz v. 25.6.2021, BGBl. I S. 2065). Die Steuereinnahmen fließen vollständig den Bundesländern zu.
Die Steuervorschriften zur Online-Pokersteuer finden sich in §§ 46–55 RennwLottG. Ergänzt werden sie durch die Verordnung zur Durchführung des Rennwett- und Lotteriegesetzes (RennwLottDV), die die gesetzlichen Vorschriften in §§ 37–42 RennwLottDV konkretisiert.
Gegenstand der Online-Pokersteuer sind Varianten des Pokerspiels ohne Bankhalter, bei denen an einem virtuellen Tisch gespielt wird. Voraussetzung ist, dass das Pokerspiel im Geltungsbereich des Gesetzes (Hoheitsgebiet der Bundesrepublik Deutschland) veranstaltet wird.
§ 46 Satz 2 RennwLottG sieht zwei Möglichkeiten vor, wie der Veranstaltungsort im Geltungsbereich des Gesetzes begründet sein kann. Entweder hat der Veranstalter des Online-Pokerspiels bei Abschluss des Spielvertrages hier Wohnsitz, gewöhnlichen Aufenthalt, Ort der Geschäftsleitung oder Sitz. In der Praxis kommt dies eher selten vor. Oder aber der Teilnehmer des Online-Pokerspiels hat die zur Entstehung des Spielvertrages erforderlichen Handlungen im Geltungsbereich des Gesetzes vorgenommen. Hiermit wird die Lücke geschlossen, dass Anbieter von Online-Poker häufig im Ausland ansässig sind und von dortaus Spielverträge mit Teilnehmern aus Deutschland eingehen.
Die Online-Pokersteuer muss nicht der Teilnehmer, sondern der Veranstalter an das zuständige Finanzamt entrichten.
Bemessungsgrundlage der Online-Pokersteuer ist der Spieleinsatz abzüglich des Steuerbetrags. Der Steuersatz beträgt 5,3 %