
RENNWETTSTEUER
Rennwettsteuer erklärtrkärt
Die Rennwettsteuer ist eine spezielle Glücksspielsteuer, die ihre Grundlage im Rennwett- und Lotteriegesetz (Gesetz v. 25.6.2021, BGBl. I S. 2065) findet. Sie war bereits Bestandteil der Ursprungsfassung des vom 9.4.1922 datierenden Rennwett- und Lotteriegesetzes, das der Bundesgesetzgeber mit Wirkung zum 1.7.2021 neu gefasst hat. Ihre Steuereinnahmen fließen vollständig den Bundesländern zu.
Die Steuervorschriften zur Rennwettsteuer finden sich in §§ 8–15 RennwLottG. Ergänzt werden sie durch die Verordnung zur Durchführung des Rennwett- und Lotteriegesetzes (RennwLottDV), die die gesetzlichen Vorschriften in §§ 11–14 RennwLottDV konkretisiert.
Gegenstand der Rennwettsteuer sind Wetten aus Anlass öffentlicher Pferderennen und anderer Leistungsprüfungen für Pferde (sog. Rennwetten). Steuerbar sind sie, wenn sie von einem im Inland ansässigen Betreiber eines Totalisators oder von einer im Inland ansässigen Person, die nicht Totalisatorbetreiber ist (Buchmacher), mit dem Wettenden abgeschlossen werden.
Als Totalisator bezeichnete man früher die von den Rennvereinen an der Rennbahn aufgestellte mechanische Wettmaschine. Heute steht der Totalistorbegriff für ein Gewinnermittlungsverfahren, bei dem die Summe der Einsätze nach Abzug des Unternehmergewinns und der Kosten auf alle Spieler mit der richtigen Wettvorhersage im Verhältnis ihrer Einsätze verteilt werden.
Die an einem Totalisator abgegebene Wette muss der Betreiber des Totalisators versteuern. In dem Fall spricht man von der Totalisatorsteuer.
Die Besteuerung der übrigen Rennwetten obliegt der Person, die den Wettvertrag mit dem Wettenden eingegangen ist (sog. Buchmacher). Hier ist von der Buchmachersteuer die Rede.
Bemessungsgrundlage der Rennwettsteuer ist der geleistete Wetteinsatz abzüglich der Rennwettsteuer. Der Steuersatz beträgt 5,3 %.
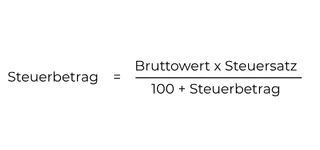
- BFH, Urt. v. 26.5.2020 – IX R 6/19 (ausländischer Buchmacher von Pferdewetten)
- FG München, Urt. v. 19.11.2003 – 4 K 3729/00 (Steuerschuldner)
- RFH, Beschl. v. 6.5.1924 – II F 2/24 (Vermittlung von Rennwetten)