
VIRTUELLE AUTOMATENSTEUER
Virtuelle AutomateNsteuer erklärt
Die Virtuelle Automatensteuer ist eine spezielle Glücksspielsteuer, die ihre Grundlage im Rennwett- und Lotteriegesetz (Gesetz v. 25.6.2021, BGBl. I S. 2065) hat. Der Bundesgesetzgeber führte sie erstmalig zum 1.7.2021 ein. Die Steuereinnahmen fließen vollständig den Bundesländern zu.
Die Steuervorschriften zur Virtuellen Automatensteuer finden sich in §§ 36–45 RennwLottG. Ergänzt werden sie durch die Verordnung zur Durchführung des Rennwett- und Lotteriegesetzes (RennwLottDV), die die gesetzlichen Vorschriften in §§ 31–36 RennwLottDV konkretisiert.
Gegenstand der Steuer sind virtuelle Automatenspiele, d.h. im Internet angebotene Nachbildungen terrestrischer Automatenspiele. Voraussetzung ist, dass das virtuelle Automatenspiel im Geltungsbereich des Gesetzes (Hoheitsgebiet der Bundesrepublik Deutschland) veranstaltet wird.
§ 36 Satz 2 RennwLottG sieht zwei Möglichkeiten vor, wie der Veranstaltungsort im Geltungsbereich des Gesetzes begründet sein kann. Entweder hat der Veranstalter des virtuellen Automatenspiels bei Abschluss des Spielvertrages hier Wohnsitz, gewöhnlichen Aufenthalt, Ort der Geschäftsleitung oder Sitz. In der Praxis kommt dies eher selten vor. Oder aber der Teilnehmer des virtuellen Automatenspiels hat die zur Entstehung des Spielvertrages erforderlichen Handlungen im Geltungsbereich des Gesetzes vorgenommen. Hiermit wird die Lücke geschlossen, dass Anbieter virtueller Automatenspieler häufig im Ausland ansässig sind und von dort aus Spielverträge mit Teilnehmern aus Deutschland eingehen.
Die Virtuelle Automatensteuer muss nicht der Teilnehmer, sondern der Veranstalter an das zuständige Finanzamt entrichten.
Bemessungsgrundlage der Virtuellen Automatensteuer ist der geleistete Spieleinsatz abzüglich des Steuerbetrags. Der Steuersatz beträgt 5,3 %.
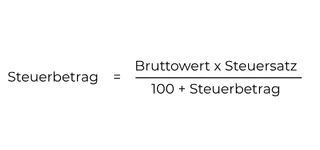
- BFH, Urt. v. 4.11.2025 – IX R 27/24 (Vereinbarkeit mit Verfassungs- und Europarecht)
- BFH, Urt. v. 4.11.2025 – IX R 28/24 (Vereinbarkeit mit Verfassungs- und Europarecht)
- BFH, Beschl. v. 29.1.2025 – IX B 93/24 (AdV) (Vereinbarkeit mit Verfassungs- und Europarecht)
- BFH, Beschl. v. 14.2.2023 – IX B 42/22 (AdV) (Vereinbarkeit mit Verfassungs- und Europarecht)